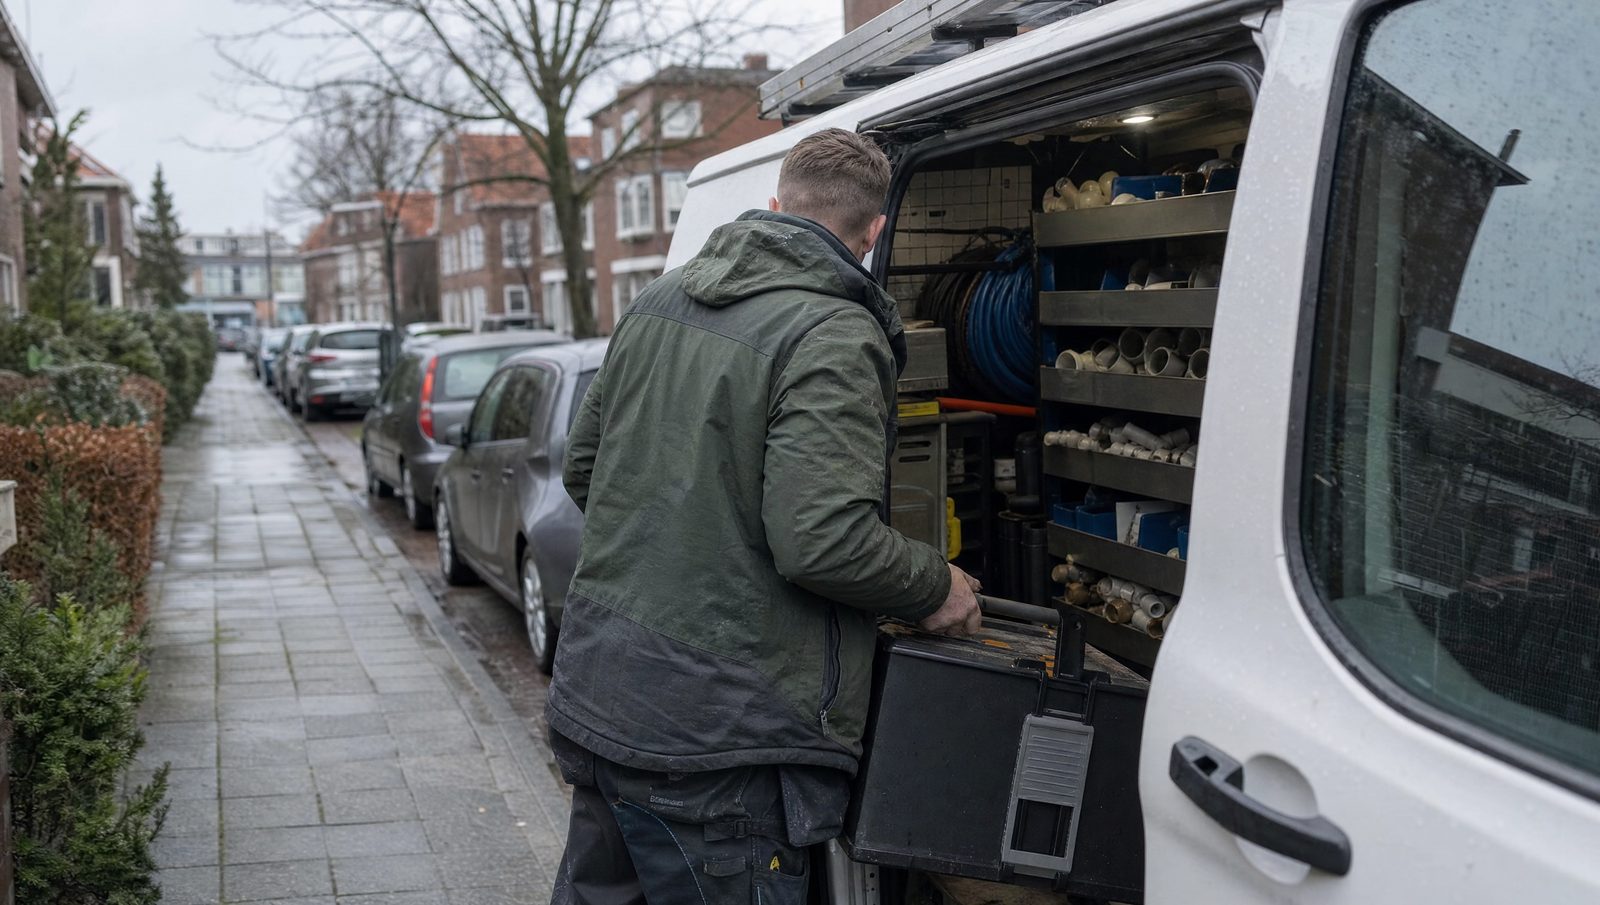
In de bouw is verzuim zelden een kwestie van een paar dagen griep. Een hernia, een knieblessure of een val van een steiger kan een vakman maanden uit de roulatie halen. Het CBS meet in de bouwnijverheid gemiddeld 21 verzuimdagen per zieke werknemer, een van de hoogste aantallen van alle sectoren.
Voor een bouwbedrijf met vijf of tien man komt dat hard aan. U betaalt het loon door volgens de cao, u huurt iemand in om het project af te maken en u bent verantwoordelijk voor de re-integratie. Een verzuimverzekering vangt het grootste deel van die kosten op. Op deze pagina leest u wat verzuim in de bouw kost, welke risico's het zwaarst wegen en hoe u een polis kiest die past bij uw bedrijf.
Wij vergelijken de polissen van tien verzekeraars, leggen ze naast de cao Bouw en Infra en laten zien welke arbodienst ervaring heeft met fysiek zwaar werk. Vergelijken kost u niets en u zit nergens aan vast.
Wat kost één zieke medewerker in de bouw?
Neem een ervaren timmerman met een bruto maandloon rond de € 3.400. Valt hij twee jaar uit, dan betaalt u volgens de cao Bouw en Infra in het eerste jaar 100% en in het tweede jaar 70% door. Daar komen werkgeverslasten, vakantiegeld en de kosten van inleen bij. Schuif met het loon om te zien wat dat voor uw eigen mensen betekent.
Rekenvoorbeeld, geen offerte. Uitgangspunten: 8% vakantiegeld, 25% werkgeverslasten, 100% loon in het eerste jaar en 70% in het tweede jaar, zes maanden vervanging en een vast bedrag voor arbodienst en re-integratie. Uw eigen situatie kan anders uitpakken.
De drie grootste verzuimrisico's in de bouw
Het CBS meet verzuim per sector. Bouw valt onder bouwnijverheid. Daar lag het verzuim in 2023 op 4,8% en in het eerste kwartaal van 2026 op 5,4%. Landelijk was dat 5,3% en 5,8%. Meer over de verzuimcijfers.
Rug-, schouder- en knieklachten
Tillen, knielen, boven het hoofd werken en trillend gereedschap belasten het lichaam elke dag. Klachten aan het bewegingsapparaat bouwen langzaam op en leiden dan tot langdurige uitval. Juist bij oudere vaklieden duurt herstel lang.
Wat een verzekeraar of arbodienst doet: een arbodienst met ervaring in de bouw kijkt snel naar aangepast werk, bijvoorbeeld werkvoorbereiding, materiaalbeheer of lichter werk op de bouwplaats. Fysiotherapie wordt vaak direct ingezet en vergoed.
Ongevallen op de bouwplaats
Vallen van hoogte, struikelen over materiaal en ongelukken met machines zijn in de bouw een bekende oorzaak van verzuim. Een ernstig ongeval betekent vaak maanden herstel, soms met een lang re-integratietraject.
Wat een verzekeraar of arbodienst doet: de verzekeraar vergoedt het doorbetaalde loon na het eigen risico. Bij een ongeval met een aansprakelijke derde kan de verzekeraar de schade verhalen. De arbodienst helpt met de melding en het plan van aanpak.
Vakmensen zijn moeilijk te vervangen
Een zieke medewerker vervangen is in de bouw duur. Inleen kost al snel een derde meer dan uw eigen mensen en goede krachten zijn niet altijd direct beschikbaar. Projecten lopen vertraging op, met boeteclausules als risico.
Wat een verzekeraar of arbodienst doet: sommige verzekeraars bieden een vergoeding voor vervangingskosten of een re-integratiebudget. Een korter eigen risico zorgt dat de vergoeding eerder start, zodat u inleen kunt betalen.
Wat zegt uw cao?
Cao Bouw & Infra 2025-2027
Eerste jaar: 100% van het vast overeengekomen loon
Tweede jaar: 70%, aangevuld tot het minimumloon
Wachtdagen: Geen wachtdag bij de eerste ziekmelding in een kalenderjaar; bij latere meldingen in hetzelfde jaar mag de eerste dag worden ingehouden
Let op het verschil tussen het eerste en tweede jaar. Veel verzekeraars verzekeren standaard 100% in het eerste jaar en 70% in het tweede jaar. Dat sluit aan bij de huidige cao. Cao-partijen bestuderen wel een andere verdeling, dus we houden de cao in de gaten bij elke verlenging van uw polis.
Collectief contract of een eigen polis?
Veel bouwbedrijven komen via hun branchevereniging of een collectief contract in aanraking met een verzuimverzekering. Zo'n collectief heeft voordelen: de voorwaarden zijn afgestemd op de bouw en de premie is soms scherper dan bij een losse polis.
Een collectief past niet altijd. Heeft uw bedrijf weinig verzuim, dan betaalt u in een collectief mee aan het verzuim van andere bouwbedrijven. Met een eigen polis telt uw eigen verzuimverleden zwaarder mee, en dat kan dan een lagere premie opleveren. Andersom kan een collectief juist gunstig zijn als u net een paar zware jaren achter de rug heeft.
Wij zetten het collectieve aanbod en losse polissen naast elkaar, zodat u ziet wat het verschil is in premie, eigen risico en verzuimbegeleiding.
Ouder worden in de bouw
De bouw heeft veel vakmensen die al lang in het vak zitten. Zij zijn waardevol door hun kennis en ervaring, maar hun lichaam heeft jaren zwaar werk achter de rug. Als een oudere vakman uitvalt, duurt het herstel vaak langer. Denk vooruit: laat ervaren mensen meer werkvoorbereiding, uitvoering of begeleiding van leerlingen doen, zodat ze gezond aan het werk blijven.
Welke polisvorm past bij uw bedrijf?
De verzekeraar vergoedt het doorbetaalde loon na uw eigen risico. U regelt zelf een arbodienst of kiest er een via de verzekeraar.
Verzekering en verzuimbegeleiding in één pakket. De verzekeraar of een vaste partner neemt de ziekmelding, de dossiervorming en de Poortwachterstappen van u over.
U draagt zelf een vast bedrag of percentage van de verzuimkosten per jaar. Pas daarboven keert de verzekeraar uit. Dit past vooral bij grotere werkgevers met een stabiel verzuimbeeld.
| Bedrijfsgrootte | Ons advies in de bouw |
|---|---|
| 1 tot 10 medewerkers | Een verzuimontzorgverzekering met een eigen risico van 2 tot 4 weken. Eén zieke vakman raakt u direct, en u heeft geen tijd om zelf een re-integratiedossier bij te houden. |
| 10 tot 50 medewerkers | Een conventionele polis of een ontzorgpakket, afhankelijk van hoeveel HR-kennis u in huis heeft. Een eigen risico van 4 tot 13 weken houdt de premie in toom. |
| 50 medewerkers of meer | Een conventionele polis met een langer eigen risico, of stop-loss bij een stabiel verzuim. U betaalt kort verzuim zelf en verzekert het risico van langdurige uitval. |
Voorbeeld uit de praktijk
Een timmerbedrijf met acht vaklieden
Situatie. Een timmerbedrijf met acht man in dienst had een losse polis met een eigen risico van 13 weken. Toen een timmerman na een val van een ladder vijf maanden uitviel, betaalde de eigenaar drie maanden loon en de volledige inleen zelf.
Wat we regelden. We vergeleken de polis met drie alternatieven. De keuze viel op een ontzorgpakket met een eigen risico van 4 weken en een arbodienst die gespecialiseerd is in de bouw.
Resultaat. De premie ging iets omhoog, maar bij een volgend ziektegeval start de vergoeding na vier weken. De arbodienst regelt de Poortwachterstappen en kijkt meteen naar aangepast werk.
Vragen uit de bouw
Is een verzuimverzekering in de bouw duurder?
Vaak wel. Verzekeraars rekenen met het hogere verzuimrisico in de sector, zoals de lange gemiddelde verzuimduur. Uw eigen verzuimcijfers spelen ook een grote rol: een bouwbedrijf met weinig verzuim kan een scherpe premie krijgen.
Moet ik zzp'ers op de bouwplaats meeverzekeren?
Nee. Zzp'ers zijn niet bij u in loondienst, dus u heeft voor hen geen plicht tot loondoorbetaling bij ziekte. Let wel op schijnzelfstandigheid: werkt een zzp'er feitelijk als werknemer, dan kan dat anders liggen.
Wat als een medewerker uitvalt door een ongeval op het werk?
Dan betaalt u het loon door zoals bij elke ziekte. De verzuimverzekering vergoedt na uw eigen risico. Is een ander aansprakelijk, dan kan de verzekeraar de kosten op die partij verhalen. Ernstige ongevallen meldt u ook bij de Nederlandse Arbeidsinspectie.
Hoeveel eigen risico kies ik als bouwbedrijf?
Bij een klein bedrijf adviseren we meestal 2 tot 4 weken, omdat één zieke vakman al een groot deel van de loonsom is. Grotere bouwbedrijven kiezen vaker 13 weken en betalen kort verzuim zelf.
Telt de cao mee bij het kiezen van een polis?
Ja. De verzekering vergoedt wat u verplicht bent door te betalen. De cao Bouw en Infra schrijft in het eerste jaar 100% voor, dus u verzekert bij voorkeur ook 100% in het eerste jaar.
Meer vragen over verzuim in de bouw
Match-arbo B.V., AFM-vergunning 12051358. Inhoud laatst gecontroleerd op 13 november 2026.