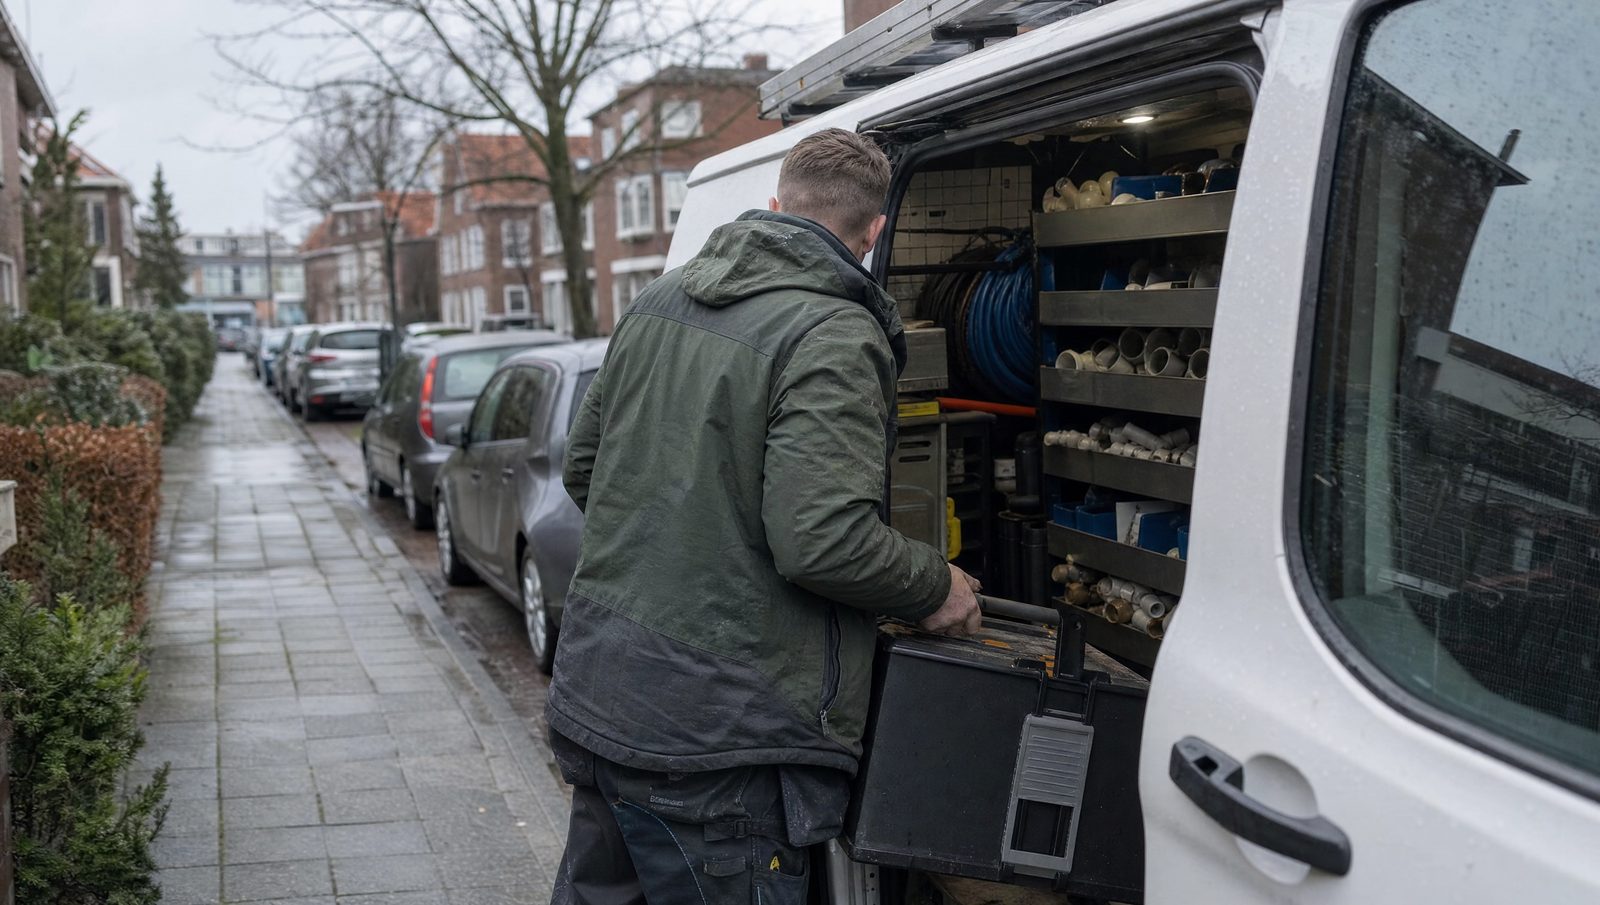
Hoveniers en groenvoorzieners doen zwaar buitenwerk. Bestrating leggen, bomen snoeien, grond verzetten en werken met bosmaaiers, kettingzagen en kleine graafmachines. Dat gaat door in regen, kou en hitte.
Het werk is seizoensgebonden. In het voorjaar en de zomer staat de agenda vol. Valt dan een vakman uit, dan schuiven projecten op en wachten klanten. Vervanging is in de drukke periode lastig te vinden.
Op deze pagina leest u wat een zieke hovenier kost, waar de risico's liggen en welke polis past bij een hoveniersbedrijf met twee, tien of dertig man.
Wat kost één zieke medewerker in de hoveniers- en groensector?
Neem een ervaren hovenier met een bruto maandloon rond de € 2.900. Valt hij twee jaar uit, dan betaalt u het loon door met werkgeverslasten en vakantiegeld. In het seizoen huurt u iemand in om de projecten af te maken. Het rekenvoorbeeld rekent met 100% in het eerste en 70% in het tweede jaar. Uw cao kan iets anders voorschrijven.
Rekenvoorbeeld, geen offerte. Uitgangspunten: 8% vakantiegeld, 25% werkgeverslasten, 100% loon in het eerste jaar en 70% in het tweede jaar, zes maanden vervanging en een vast bedrag voor arbodienst en re-integratie. Uw eigen situatie kan anders uitpakken.
De drie grootste verzuimrisico's in de hoveniers- en groensector
Het CBS meet verzuim per sector. Hoveniers en groen valt onder verhuur en overige zakelijke diensten. Daar lag het verzuim in 2023 op 4,6% en in het eerste kwartaal van 2026 op 5,2%. Landelijk was dat 5,3% en 5,8%. Meer over de verzuimcijfers.
Rug- en knieklachten
Bestraten, tillen van tegels en stenen, knielen en bukken. Klachten bouwen langzaam op en leiden tot langdurige uitval.
Wat een verzekeraar of arbodienst doet: de arbodienst zet vroeg fysiotherapie in en kijkt naar lichter werk, zoals onderhoud, ontwerp of klantcontact.
Machines en gereedschap
Kettingzagen, bosmaaiers en kleine graafmachines. Een ongeluk kan ernstige gevolgen hebben. Ook trillingen en lawaai geven op termijn klachten.
Wat een verzekeraar of arbodienst doet: de verzekeraar vergoedt het loon na het eigen risico. De arbodienst helpt bij de melding en het plan van aanpak.
Seizoensdrukte
In het voorjaar en de zomer is het werk het zwaarst en de druk het hoogst. Juist dan is vervanging lastig.
Wat een verzekeraar of arbodienst doet: een kort eigen risico zorgt dat de vergoeding snel start, zodat u inhuur kunt betalen.
Wat zegt uw cao?
Cao Hoveniersbedrijf
Zonder afspraak in een cao betaalt u twee jaar lang minimaal 70% van het loon door. In het eerste jaar nooit minder dan het minimumloon. Wat uw cao precies voorschrijft, controleren we in de actuele cao-tekst voordat we een offerte maken.
Alles over loondoorbetaling bij ziekte in de hoveniers- en groensector
De cao voor het Hoveniersbedrijf heeft eigen afspraken over loon bij ziekte. Wij hebben de percentages nog niet zelf in de actuele cao-tekst nagelezen, dus we noemen ze hier niet. Bij een aanvraag controleren we wat voor uw bedrijf geldt.
Collectief contract of een eigen polis?
Hoveniers die lid zijn van de VHG kunnen soms gebruikmaken van collectieve regelingen. Vraag daar na wat er wordt aangeboden.
Een eigen polis is vaak gunstiger als u weinig verzuim heeft.
Wij zetten beide naast elkaar.
Waarom het seizoen het verzuimrisico bepaalt
Bij een hoveniersbedrijf is niet elke maand gelijk. Van maart tot en met juni loopt de agenda vol met aanleg en renovatie, in de zomer volgt het onderhoud en in de winter is het rustiger. Een vakman die in februari uitvalt, kost u vooral loon. Een vakman die in april uitvalt, kost u ook projecten, omzet en soms een klant.
Dat heeft gevolgen voor de keuze van uw polis. Een lang eigen risico lijkt aantrekkelijk omdat de premie lager is, maar in het voorjaar kunt u zich dertien weken loon zonder vergoeding vaak niet veroorloven. Juist dan heeft u het geld nodig om inhuur te betalen. Voor de meeste kleine hoveniers is een eigen risico van twee tot vier weken daarom een betere balans.
Seizoenswerk vraagt ook iets van de begeleiding. Een hovenier met rugklachten kan in de winter misschien snoeiwerk of onderhoud doen, maar in het voorjaar niet meteen weer bestraten. Een arbodienst die dat ritme kent, maakt een plan van aanpak dat past bij het werk van dat moment.
Buiten werken bij hitte en kou
Hoveniers werken door bij bijna elk weer. Dat is onderdeel van het vak, maar het vraagt aandacht. Bij hitte nemen vermoeidheid, uitdroging en concentratieverlies toe, en daarmee de kans op ongelukken met machines. Bij kou en nat weer worden spieren stijver en raken ze sneller overbelast.
Als werkgever bent u verantwoordelijk voor gezonde arbeidsomstandigheden, ook buiten. Denk aan voldoende drinkwater, schaduw en pauzes bij warm weer, aangepaste werktijden in de zomer en goede werkkleding in de winter. Een arbodienst kan helpen om dat in een eenvoudige risico-inventarisatie vast te leggen.
- Begin bij hitte vroeger en stop eerder met zwaar werk.
- Zorg dat er altijd water in de bus ligt.
- Geef zonnebrand en hoofdbedekking mee in de zomer.
- Laat zware klussen bij vorst en gladheid liever liggen.
Machines en veilig werken
Kettingzagen, bosmaaiers, heggenscharen, minigravers en trilplaten maken het werk lichter, maar brengen eigen risico's mee. Snijwonden, gehoorschade door lawaai en klachten aan handen en armen door trillingen zijn bekende gevolgen. Een ernstig ongeluk met een kettingzaag kan een vakman maanden uitschakelen.
Goede instructie, beschermende kleding en onderhouden machines verkleinen dat risico. Voor werken met een kettingzaag zijn er erkende cursussen. Leg vast wie welke machine mag gebruiken en controleer dat ook. Dat helpt niet alleen tegen verzuim, maar ook als er na een ongeval vragen komen over aansprakelijkheid.
Leerlingen en jonge vakmensen
Veel hoveniersbedrijven leiden zelf jonge vakmensen op via een BBL-traject. Leerlingen met een arbeidsovereenkomst zijn gewone werknemers: ook voor hen betaalt u loon door bij ziekte en ze tellen mee in uw polis. Jonge medewerkers hebben minder ervaring met zwaar werk en machines, dus goede begeleiding en instructie verkleinen de kans op ongelukken.
Waar u op let bij het vergelijken
Let bij het vergelijken op het eigen risico in relatie tot het seizoen, de ervaring van de arbodienst met zwaar buitenwerk en hoe seizoenskrachten worden meegenomen in de loonsom.
Welke polisvorm past bij uw bedrijf?
De verzekeraar vergoedt het doorbetaalde loon na uw eigen risico. U regelt zelf een arbodienst of kiest er een via de verzekeraar.
Verzekering en verzuimbegeleiding in één pakket. De verzekeraar of een vaste partner neemt de ziekmelding, de dossiervorming en de Poortwachterstappen van u over.
U draagt zelf een vast bedrag of percentage van de verzuimkosten per jaar. Pas daarboven keert de verzekeraar uit. Dit past vooral bij grotere werkgevers met een stabiel verzuimbeeld.
| Bedrijfsgrootte | Ons advies in de hoveniers- en groensector |
|---|---|
| 1 tot 10 medewerkers | Een verzuimontzorgverzekering met een kort eigen risico. Eén zieke hovenier in het seizoen raakt u direct. |
| 10 tot 50 medewerkers | Een ontzorgpakket of conventionele polis met een eigen risico van 4 tot 13 weken. |
| 50 medewerkers of meer | Een conventionele polis met een langer eigen risico of stop-loss. |
Voorbeeld uit de praktijk
Een hoveniersbedrijf met zes medewerkers
Situatie. Een hoveniersbedrijf had geen verzuimverzekering. Toen een vakman in april uitviel met een hernia, moesten twee projecten worden uitgesteld en betaalde de eigenaar het loon zelf.
Wat we regelden. We vergeleken polissen met een kort eigen risico en een arbodienst met ervaring in fysiek buitenwerk.
Resultaat. Het bedrijf koos een ontzorgpakket met 2 weken eigen risico. Bij een volgend ziektegeval start de vergoeding snel.
Vragen uit de hoveniers- en groensector
Tellen seizoenskrachten mee?
Ja, als ze bij u in dienst zijn. Ze tellen mee in de loonsom voor de periode dat ze werken.
Wie betaalt bij een zieke uitzendkracht?
Het uitzendbureau.
Is een verzuimverzekering duur voor hoveniers?
De premie ligt vaak hoger dan gemiddeld, omdat het werk fysiek zwaar is. Uw eigen cijfers wegen ook mee.
Wat als een medewerker gewond raakt door een machine?
U betaalt het loon door zoals bij elke ziekte. Een ernstig ongeval meldt u bij de Nederlandse Arbeidsinspectie.
Welk eigen risico past bij een hoveniersbedrijf?
Bij een klein bedrijf meestal 2 tot 4 weken.
Meer vragen over verzuim in de hoveniers- en groensector
Match-arbo B.V., AFM-vergunning 12051358. Inhoud laatst gecontroleerd op 13 november 2026.